 34º
Anciennement connue sous le nom de Microcred, Baobab Côte d’Ivoire a démarré ses activités en 2010. L’institution a ouvert sa première agence le 14 octobre de cette année-là, à Adjamé Saint-Michel, à Abidjan. En juin 2019, elle a adopté le nom Baobab, dans le cadre de l’évolution de son identité.
Depuis, l’entreprise a développé son réseau et renforcé sa présence auprès des entrepreneurs, notamment ceux du secteur informel. Son activité repose sur des services financiers destinés aux particuliers et aux petites et moyennes entreprises (PME).
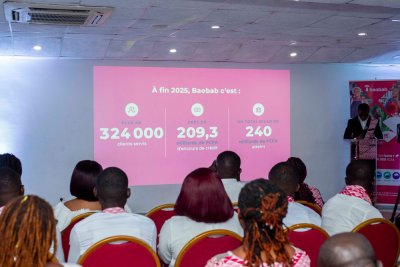
Selon les données publiées par la Banque européenne pour la reconstruction et le développement (BERD), Baobab Côte d’Ivoire comptait plus de 320 000 clients en décembre 2025. Son portefeuille de crédits atteignait environ 209 milliards de FCFA, tandis que sa part du marché des crédits était estimée à 29 %. Son réseau comprenait 38 agences sur le territoire national.
L’institution a également enregistré un résultat net de 10,7 milliards de FCFA à la fin de l’exercice 2025, selon les informations communiquées dans le cadre de son émission obligataire. Son total de bilan s’élevait à 238,4 milliards de FCFA.
Ces indicateurs illustrent le poids pris par Baobab dans le financement de proximité en Côte d’Ivoire. Ils ne renseignent toutefois pas, à eux seuls, sur les conditions d’accès aux prêts, leur coût pour les emprunteurs ou les effets des crédits sur les revenus des bénéficiaires.
Lors de la célébration de son quinzième anniversaire, organisée le 19 septembre 2025 à Abidjan, l’institution a également mis en avant ses ressources humaines. La soirée, organisée autour des clients, des collaborateurs et des partenaires, a notamment donné la parole aux membres de Baotalents, le collectif artistique interne de l’entreprise.
Cette initiative illustre la place accordée à la valorisation des compétences internes dans la stratégie de l’établissement.
Le parcours de Rokhia Bamba, présentée dans les éléments de communication de l’entreprise comme étant passée d’un poste d’assistante en 2013 à celui de directrice générale adjointe, constitue un exemple de cette politique de promotion interne.
La formation professionnelle, notamment à travers l’École de la Microfinance, fait également partie des dispositifs mis en avant par l’entreprise. Pour un établissement dont l’activité repose sur la relation avec les clients, la qualité de l’accueil, la maîtrise des produits financiers et la capacité à comprendre les besoins des entrepreneurs représentent des enjeux importants.
En 2026, Baobab Côte d’Ivoire a franchi une nouvelle étape en mobilisant des ressources sur le marché financier régional. L’institution a réalisé une émission obligataire de 20 milliards de FCFA, intitulée « GSS BAOBAB CI 6,80 % 2026-2031 ». L’opération a été présentée comme la première émission de ce type portée par une institution de microfinance sur le marché financier régional de l’Union monétaire ouest-africaine (UMOA).
La BERD indique que les fonds doivent contribuer au financement de trois domaines : les micro, petites et moyennes entreprises dirigées par des femmes, à hauteur de 80 % ; les établissements privés d’enseignement, à hauteur de 10 % ; et les projets éligibles liés à l’environnement, pour les 10 % restants. La Société financière internationale (SFI), membre du Groupe de la Banque mondiale, participe également à l’opération.
Cette mobilisation de capitaux doit permettre à Baobab de diversifier ses sources de financement et de soutenir davantage d’activités économiques. Pour les entrepreneures, les commerçants et les petites entreprises, l’enjeu sera de transformer ces ressources en possibilités concrètes de financement, dans des conditions adaptées à leurs capacités de remboursement.
Pour la période 2026-2030, Baobab Côte d’Ivoire entend poursuivre son expansion, renforcer ses services numériques et développer ses partenariats institutionnels. L’ambition affichée consiste à accroître son poids dans le paysage financier africain, au-delà de son marché historique.
Cette stratégie intervient dans un secteur où les institutions de microfinance doivent concilier croissance, maîtrise du risque de crédit et protection de leur clientèle.
Pour les entrepreneurs ivoiriens, les résultats futurs se mesureront notamment à l’accessibilité des financements, à la qualité des services et à la capacité de l’institution à accompagner durablement leurs activités.
Quinze ans après ses débuts à Adjamé, Baobab Côte d’Ivoire dispose d’une assise financière importante. Le prochain défi sera de convertir cette croissance en un accès plus large et plus durable aux services financiers, au bénéfice des entreprises et des populations.
 Contactez-nous au +225 XX XX XX XX
 Réservation: contact@media-actus.ci


Laissez un commentaire